Domain dermoidzyste.de kaufen?
Wir ziehen mit dem Projekt
dermoidzyste.de um.
Sind Sie am Kauf der Domain
dermoidzyste.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dermoidzyste.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
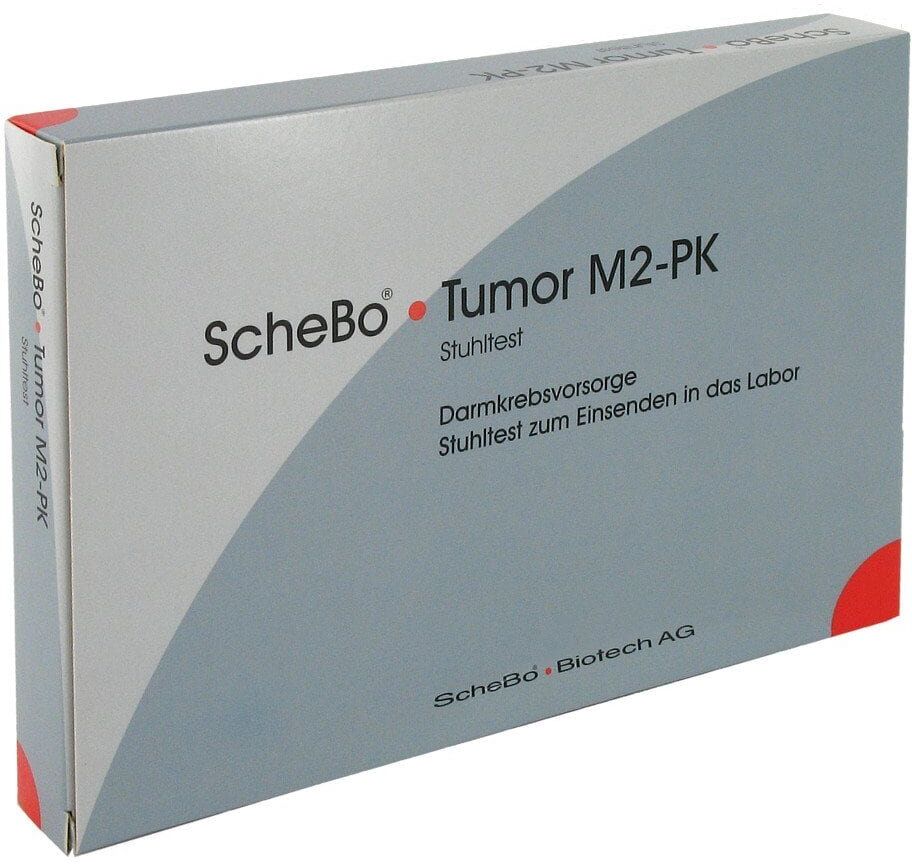
Schebo Tumor Test M2-pk DarmkrebsvorsorgeAnwendungsgebiet von Schebo Tumor Test M2-pk DarmkrebsvorsorgeDarmkrebsvorsorge. Stuhltest zum Einsenden in das Labor. Die Testauswertung erfolgt in einem professionellen Labor. Die entnommene Probe muss innerhalb von 48 Stunden dort eintreffen. Daher muss das Röhrchen gleich nach der Probegewinnung abgeschickt werden. Wirkstoffe / Inhaltsstoffe / ZutatenInhalt: Tumor M2-PK Quick-Prep-Röhrchen, Rückgabebeutel mit Rückumschlag, Stuhlfänger, GebrauchsanweisungDosierungAnwendung von Schebo Tumor Test M2-pk Darmkrebsvorsorge: Zur Durchführung lesen Sie bitte ausführlich die Gebrauchsanweisung. Schebo Tumor Test M2-pk Darmkrebsvorsorge können in Ihrer Versandapotheke www.juvalis.de erworben werden.23,94 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
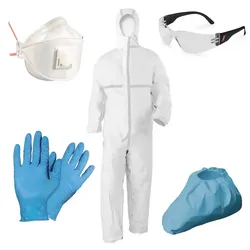
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Endometriose - Das Praxisbuch zur Selbsthilfe: Von der Diagnose, über den Alltag mit Unterleibsschmerzen bis zur ganzheitlichen Behandlung - inkl.Endometriose - Das Praxisbuch Zur Selbsthilfe: Von Der Diagnose, Über Den Alltag Mit Unterleibsschmerzen Bis Zur Ganzheitlichen Behandlung - Inkl. Selbsttest, Ernährungstipps & Audio-meditationen Von Laura Brehme, Psiana Verlag, 978-3-7576-0014-3,...16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Krank durch Langeweile? Symptome, Therapie und Prävention bei einem Boreout, Ratgeber von Melina ZernigLangeweile macht krank. Der sogenannte Boreout ist eine psychische Berufskrankheit, die schwere Folgen für Unternehmen und betroffene Mitarbeiter hat. Doch bisher ist er kaum bekannt und wird häufig mit dem in den Medien präsenteren Burnout verwechselt. Beim Boreout entsteht aus einer langfristigen Unterforderung ein Syndrom aus Langeweile, Desinteresse und Gefühl der Sinnlosigkeit. Es gibt jedoch Mittel und Wege, um dieser Erkrankung vorzubeugen. Die Autorin Melina Zernig beschreibt in ihrer Publikation deshalb nicht nur die Erscheinungsformen, sondern auch Ansätze für die Prävention im Unternehmen. Sie erklärt, wie man einen Boreout bei sich selbst oder seinen Mitarbeitern erkennt und wie man ihn heilt. Denn dazu ist es in erster Linie notwendig, dass Betroffene ihre eigene Verantwortung wahrnehmen. Das Buch richtet sich an Arbeitgeber und Arbeitnehmer, die sich über die Prävention eines Boreouts und den Umgang mit der Erkrankung informieren möchten. Aus dem Inhalt: Boreout, Burnout, Berufskrankheit, Prävention, Mitarbeitergesundheit.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Depression: 'Wenn nichts mehr geht...' - Symptome, Ursachen, Behandlung, Selbsthilfeaspekte, Meditationen - Susanne Hinrichs,Franziska Diesmann,Depression: 'wenn Nichts Mehr Geht...' - Symptome, Ursachen, Behandlung, Selbsthilfeaspekte, Meditationen Von Susanne Hinrichs,franziska Diesmann, Syncsouls Audiobooks, Sprecher: Susanne Hinrichs,franziska Diesmann,torsten Abrolat, Sprache: Deutsch12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schebo Tumor Test M2-pk DarmkrebsvorsorgeAnwendungsgebiet von Schebo Tumor Test M2-pk DarmkrebsvorsorgeDarmkrebsvorsorge. Stuhltest zum Einsenden in das Labor. Die Testauswertung erfolgt in einem professionellen Labor. Die entnommene Probe muss innerhalb von 48 Stunden dort eintreffen. Daher muss das Röhrchen gleich nach der Probegewinnung abgeschickt werden. Wirkstoffe / Inhaltsstoffe / ZutatenInhalt: Tumor M2-PK Quick-Prep-Röhrchen, Rückgabebeutel mit Rückumschlag, Stuhlfänger, GebrauchsanweisungDosierungAnwendung von Schebo Tumor Test M2-pk Darmkrebsvorsorge: Zur Durchführung lesen Sie bitte ausführlich die Gebrauchsanweisung. Schebo Tumor Test M2-pk Darmkrebsvorsorge können in Ihrer Versandapotheke www.juvalis.de erworben werden.23,94 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Endometriose - Das Praxisbuch zur Selbsthilfe: Von der Diagnose, über den Alltag mit Unterleibsschmerzen bis zur ganzheitlichen Behandlung - inkl.Endometriose - Das Praxisbuch Zur Selbsthilfe: Von Der Diagnose, Über Den Alltag Mit Unterleibsschmerzen Bis Zur Ganzheitlichen Behandlung - Inkl. Selbsttest, Ernährungstipps & Audio-meditationen Von Laura Brehme, Psiana Verlag, 978-3-7576-0014-3,...16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schebo Tumor M2-Pk Darmkrebsvorsorge 1 STProdukteigenschaften: ScheBo M2-PK Stuhltest Apothekentest zur Darmkrebsvorsorge zum Einsenden in das Labor. Bei dem Produkt handelt es sich um ein Medizinprodukt. Bitte lesen Sie die Hinweise in der Packungsbeilage sorgfältig durch und machen sich vor der Nutzung ausreichend mit den Funktionen und der Verwendung vertraut. Produktbeschreibung: In der Apotheke steht mit dem ScheBo o M2-PK Stuhltest ein innovativer Test zur Früherkennung von Darmpolypen oder Darmkrebs zur Verfügung. Dieser Test misst kein Blut im Stuhl, sondern das Enzym M2-PK. Als Probenmaterial reicht eine winzige Stuhlprobe. Die M2-PK ist ein moderner Enzym-Biomarker und wurde als das Schlüsselenzym bei Polypen und Darmtumoren identifiziert. Das Enzym M2-PK ist gänzlich unabhängig vom Vorhandensein von Blut-im-Stuhl. M2-PK ist spezifisch für die veränderte Stoffwechselaktivität von Zellen (direktes Verfahren). Auch nicht blutende Polypen und Darmtumoren werden erfasst, da die M2-PK unabhängig von Blut ist. Der ScheBo M2-PK Stuhltest ist ein qualitativer Schnelltest, der hochspezifisch das Enzym M2-PK erkennt. Für den Nachweis mittels ScheBo M2-PK in Stuhlproben gilt, daß eine winzige Stuhlprobe ausreicht. Die Vorteile des Apothekentests ScheBo M2-PK sind: hohe Sensitivität hohe Spezifität unabhängig von okkultem Blut blutende und nicht blutende Darmpolypen, speziell solche >1cm, werden erfasst blutende und nicht blutende Darmtumoren werden entdeckt keine Empfindlichkeit gegenüber Nahrungsmitteln keine spezielle Diät erforderlich keine falschen Ergebnisse durch Hämorrhoiden oder andere Blutungen im Darm eine einzige erbsengroße Stuhlprobe genügt erhältlich in der Apotheke Der Test mit der Pharmazentralnummer (PZN) 100 5703 ist in jeder Apotheke ausschließlich in Deutschland erhältlich. Mit dem Kaufpreis sind auch die Laborkosten bezahlt an weiteren Kosten fällt nur das Porto für einen Großbrief zur Einsendung der Stuhlprobe in das Labor an. Weitere Informationen erhalten Sie auch auf https://darmkrebstest.de Quelle: www.schebo.de Stand: 09/202423,94 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Komplikationen in der Intensivmedizin, Fachbücher von Matthias HüblerKomplikationen oder Zwischenfälle sind häufig eine Kombination menschlicher, organisatorischer und technischer Fehler. Das vorliegende Werk zeigt 24 Fallbeispiele aus der Intensivmedizin, bei denen es zu Komplikationen oder Beinahezwischenfällen gekommen ist. Es wendet sich an alle Intensivmediziner, die aus Fehlern lernen oder sich gegenüber Gefahrensituationen sensibilisieren möchten. Jeder Fall gliedert sich in zwei Teile: Darstellung des Geschehens und Analyse der Situation. Dabei werden Einflussfaktoren, wie Organisation, Kommunikation, Führung, Teamfähigkeit und Ressourcenmanagement für das Zustandekommen des Zwischenfalls eingehend beleuchtet. Und quasi nebenbei - eingewoben in den Fall - lernt der Leser die wichtigsten Fakten des Faches Intensivmedizin. Mit „Komplikationen in der Intensivmedizin“ erscheint nach „Komplikationen in der Anästhesie“ das zweite Werk zum Themenkreis in gewohnt spannender, kurzweiliger und lehrreicher Art und Weise. Praxis-Plus: eBook inside - kostenloser Download des eBooks inklusive.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.